Riceviamo e pubblichiamo
Ci sono storie che sembrano tecniche, fatte di sigle e articoli di legge, e che invece raccontano qualcosa di molto semplice. Cosa succede a una persona che lavora una vita e a un certo punto scopre che pezzi interi di quella vita, previdenzialmente parlando, non contano più?
È questo il cuore della vicenda dei cosiddetti “silenti” Enasarco, tornata alla ribalta grazie a un’inchiesta del Fatto Quotidiano e ora oggetto anche di una risposta parlamentare del Governo. Si tratta di centinaia di  migliaia di lavoratori che hanno versato contributi obbligatori alla Fondazione Enasarco senza mai raggiungere i requisiti per la pensione erogata dall’ente. Contributi pagati, anni di lavoro documentati, e alla fine nessuna prestazione autonoma a cui accedere.
Per una categoria in particolare, quella degli Informatori Scientifici del Farmaco (ISF), il problema si presenta con una complicazione ulteriore, che vale la pena raccontare perché illumina bene la debolezza strutturale dell’intero sistema. Un doppio binario che non dovrebbe esistere.
L’informazione scientifica sul farmaco è una professione disciplinata da una legge propria, il decreto legislativo 219 del 2006. Per svolgerla è richiesta la laurea in specifiche discipline scientifiche indicate dalla normativa vigente, un requisito che, sulla carta, definisce un professionista sanitario, non un venditore. Questa attività non coincide automaticamente con quella dell’agente di commercio, la cui caratteristica distintiva è la promozione di contratti per conto di un’azienda.
Eppure, nella pratica, capita che rapporti di lavoro sostanzialmente identici, stessa attività, stesso contenuto professionale, vengano inquadrati in modo diverso a seconda del contratto scelto dall’azienda. Un’anomalia tipicamente italiana. La giurisprudenza, compresa una nota sentenza della Cassazione del 2014, ha più volte ricordato che a contare non è l’etichetta contrattuale ma l’attività concretamente svolta. Un principio limpido, che però nella realtà quotidiana fatica ad affermarsi.
È esattamente qui che si annida l’ambiguità che riguarda gli ISF. L’iscrizione a Enasarco non viene giustificata in base all’inquadramento formale della figura professionale, bensì in base a ciò che il lavoratore fa concretamente. Se all’ISF viene chiesto, anche solo in parte, di procedere alla stipula di contratti, funzione tipica dell’agente, scatta l’obbligo contributivo verso Enasarco, a prescindere dal fatto che la legge lo definisca un professionista laureato per quella specifica professione, non un agente di commercio. Un ISF, per legge, non “fa il venditore”, ma nei fatti, se l’azienda glielo chiede, viene trattato previdenzialmente come tale. Un cortocircuito con due uscite, entrambe strette. E da qui si evidenziano due rischi concreti che si manifestano in momenti diversi della vita lavorativa. Da questa ambiguità dipende quale forma previdenziale si applica al lavoratore, quella del lavoro dipendente, oppure quella, doppia, di chi versa contemporaneamente a INPS e a Enasarco, due sistemi che non dialogano tra loro.
 Il primo rischio è immediato e riguarda la cessazione del rapporto di lavoro. È in quella fase che può aprirsi un contenzioso con l’agenzia o l’azienda, la reale natura del rapporto, dipendente laureato secondo il profilo previsto dalla 219/06, che disciplina l’informazione scientifica sul farmaco, oppure agente “di fatto” secondo l’attività concretamente svolta che diventa oggetto di contestazione, con ricadute dirette su contributi versati, indennità e inquadramento previdenziale.
Proprio su questo punto è intervenuta di recente la Cassazione, con una pronuncia che rischia di cambiare le carte in tavola. Come osserva l’avvocato Pileggi, un ISF non è, e non può essere, un agente di commercio, non vende farmaci, ma ne illustra ai medici le caratteristiche, e le somme che riceve, per quanto chiamate “provvigioni”, sono calcolate sui dati di mercato della zona di riferimento, con una parte fissa corrisposta come anticipo provvigionale, più che sugli ordini effettivamente conclusi. Ne consegue, secondo questa lettura, che il contratto di agenzia stipulato con un ISF è un contratto simulato, privo di effetto tra le parti. A produrre effetto è invece il contratto dissimulato, cioè quello che l’azienda ha di fatto occultato dietro l’etichetta di agenzia, e che è un contratto di lavoro subordinato.
La conseguenza pratica è rilevante, l’ISF trattato di fatto come un agente può ora chiedere, sulla base di questo principio, l’estensione delle tutele del lavoro subordinato ai rapporti di lavoro parasubordinato di cui all’art. 409, n. 3, del codice di procedura civile, senza dover più fornire la prova, spesso complessa, della subordinazione in senso stretto, è sufficiente che il rapporto sia parasubordinato e presenti le caratteristiche previste dalla legge perché trovi applicazione la disciplina del lavoro subordinato. Una possibilità che, secondo l’avvocato Pileggi, riguarda in particolare le aziende farmaceutiche che per anni hanno fatto ricorso in modo sistematico a ISF “pseudo-agenti”, magari accanto a colleghi assunti come dipendenti a svolgere le stesse mansioni, e che periodicamente hanno chiesto la sottoscrizione di conciliazioni pensate per blindare l’inquadramento scelto.
C’è poi un secondo effetto, meno visibile ma altrettanto concreto, che tocca direttamente il tema della doppia contribuzione, se il contratto di agenzia è simulato, viene meno anche il presupposto per l’iscrizione a Enasarco. L’obbligo contributivo verso la Fondazione, infatti, non scatta automaticamente per chi svolge attività di intermediazione, ma solo quando questa ha per oggetto la promozione di contratti e presenta i requisiti di stabilità e continuità tipici del rapporto di agenzia, requisiti che un ISF impegnato secondo il proprio profilo previsto dalla 219/06 non dovrebbe possedere. Chi rientra in questa casistica, semplicemente, non avrebbe mai dovuto versare i contributi Enasarco, uno scenario che apre non solo alla riqualificazione del rapporto, ma anche alla richiesta di stipendi e contributi previdenziali INPS arretrati non corrisposti.
Il secondo rischio è più lento e silenzioso, ma non meno grave. Riguarda il destino dei contributi Enasarco nel tempo lungo di una carriera. Pensiamo al lavoratore che per anni ha svolto, di fatto, anche attività di agenzia, versando per obbligo sia a INPS sia a Enasarco. Qualora dovesse cambiare mestiere e dovesse diventare dipendente a tutti gli effetti, come accade sempre più spesso in carriere professionali, oggi tutt’altro che lineari, la sua contribuzione INPS prosegue senza soluzione di continuità, mentre quella Enasarco può restare bloccata, isolata, priva di sbocco pensionistico se non si raggiungono determinate soglie. Nasce così il “silente”: qualcuno che ha versato regolarmente, ma si trova con un pezzo di storia contributiva che il sistema semplicemente non sa più leggere.
È questo un problema di sistema. Non è colpa di un ente specifico. INPS ed Enasarco sono due sistemi che se pur nati in epoche diverse, sono stati pensati per un mercato del lavoro in cui una persona restava per decenni nella stessa professione. Quel mondo oggi non esiste più, si passa da autonomo a dipendente e viceversa con naturalezza, a volte anche all’interno della stessa professione, come dimostra proprio il caso degli ISF, sospesi tra uno status legale di professionista sanitario laureato e una prassi aziendale che può richiedere mansioni da agente o venditore. Una previdenza costruita ieri per carriere immobili fatica a stare al passo con carriere che oggi si muovono, e fatica ancora di più quando è la definizione stessa del ruolo a restare ambigua. Il Governo, rispondendo in Parlamento, ha ammesso che gli attuali strumenti di cumulo, totalizzazione e ricongiunzione non permettono di valorizzare i periodi contributivi Enasarco, e che serve un intervento normativo. Enasarco stessa, dal 2024, ha introdotto una rendita contributiva per alcune categorie di iscritti che non maturano i requisiti pieni. Un segnale che una diversa valorizzazione dei contributi è tecnicamente possibile, anche se il correttivo resta parziale e non risolve né le posizioni pregresse né  l’ambiguità di fondo sull’inquadramento.
E’ necessario costruire un meccanismo strutturale, cumulo esteso, riconoscimento pro quota, trasferimento del capitale maturato, o altro, purché capace di garantire che un contributo versato per obbligo di legge non diventi lettera morta solo perché chi lo ha versato ha cambiato lavoro, o perché il suo ruolo non aveva mai avuto, fin dall’inizio, una collocazione previdenziale coerente con il proprio status legale. Non si tratta di smantellare l’autonomia di Enasarco né di trasferire tutto sotto l’ombrello INPS, si tratta di costruire un ponte tra due sistemi che possono restare distinti nella governance, ma non nell’esito per la persona.
Per gli Informatori Scientifici del Farmaco il problema ha un’urgenza in più, sono professionisti a cui la legge chiede una laurea specifica e un profilo scientifico ben definito, e a cui il mercato del lavoro chiede, talvolta, di essere anche qualcos’altro, senza che nessuno si preoccupi di raccontarlo chiaramente, né al momento dell’assunzione, né tantomeno al momento in cui quella storia contributiva dovrà essere messa a frutto.
Dietro le sigle, la domanda di buon senso resta questa: “se lo Stato obbliga un lavoratore a versare un contributo previdenziale, può accettare che quel contributo diventi inutilizzabile, o fonte di contenzioso, solo perché la sua vita professionale ha cambiato direzione o non è mai stata inquadrata con chiarezza fin dal principio?”
Difficile rispondere di sì. Ed è il vero danno di cui parla il titolo, un doppio danno, previdenziale e di riconoscimento, che riguarda chiunque costruisca oggi una carriera fatta di tappe diverse. È ora che la previdenza cominci a parlare la stessa lingua.
A.S.
Nota:
Per poter richiedere la pensione di vecchiaia Enasarco è necessario aver raggiunto i seguenti requisiti:
- un’anzianità contributiva minima di 20 anni;
- quota 92.
Per quota deve intendersi la somma tra l’età anagrafica e l’anzianità contributiva. Nel 2026, sia per gli uomini che per le donne, è richiesta un’età minima di 67 anni.
Non è possibile scendere sotto i 20 anni di contribuzione e i 67 anni di età. Per chi ha iniziato a versare dal 2012 e non raggiunge i requisiti minimi, esiste la rendita contributiva (con 5 anni di contributi a 67 anni di età).
La rendita contributiva è un trattamento pensionistico, destinato agli iscritti Enasarco che non hanno raggiunto i requisiti minimi per il diritto alla pensione di vecchiaia ordinaria o anticipata.
Per ottenere la rendita Enasarco ordinaria, è necessario possedere i seguenti requisiti:
- essere iscritti alla Fondazione dal 1° gennaio 2012
- avere compiuto 67 anni di età
- avere almeno 5 anni di anzianità contributiva.
N.B: Gli agenti iscritti prima dell’1/1/2012 non hanno diritto alla prestazione. Eventuali casi dubbi, da segnalare all’indirizzo pec protocollo@pec.enasarco.it, saranno valutati dalla Fondazione dopo i necessari approfondimenti amministrativi.
Gli agenti titolari di rendita contributiva non possono:
- essere ammessi al versamento dei contributi volontari
- trasformare la rendita contributiva in pensione di vecchiaia ordinaria o anticipata
- trasformare la pensione di invalidità e inabilità in rendita contributiva.
Dal 1° gennaio 2017, gli agenti uomini (e dal 1° gennaio 2021 le agenti donne) che non raggiungono la “quota” minima prevista dal Regolamento in vigore per l’anno di riferimento potranno chiedere l’anticipazione della pensione di vecchiaia di uno o due anni. Gli iscritti devono avere maturato i seguenti requisiti minimi:
- 65 anni di età,
- 20 anni di anzianità contributiva,
- quota 90 (data dalla somma tra età anagrafica e anzianità contributiva).
L’importo della pensione anticipata è ridotto del 5% per ogni anno di anticipazione rispetto all’età anagrafica altrimenti necessaria per maturare il diritto alla pensione di vecchiaia, tenuto conto di tutti i requisiti previsti inclusa la quota 92.
(Fonte: Enasarco)
N.d.R.:
Per non perdere la pensione
Per non perdere la pensione o gli inutili versamenti Enasarco, l’ISF, falsa P.IVA, deve farsi riconoscere come lavoratore dipendente
Il tribunale o gli ispettori possono trasformare d’ufficio la collaborazione di una falsa P.IVA in un contratto di lavoro dipendente a tempo indeterminato. Per ottenere il riconoscimento dei propri diritti come lavoratore dipendente, è spesso necessario avviare una causa legale (ricorso al giudice del lavoro) con relativi costi e tempi, ma ne vale la pena.
Il riconoscimento di lavoro subordinato implica l’obbligo di pagare all’INPS e all’INAIL tutti i contributi previdenziali ed assicurativi non versati negli anni. Pagamento delle differenze sullo stipendio, della 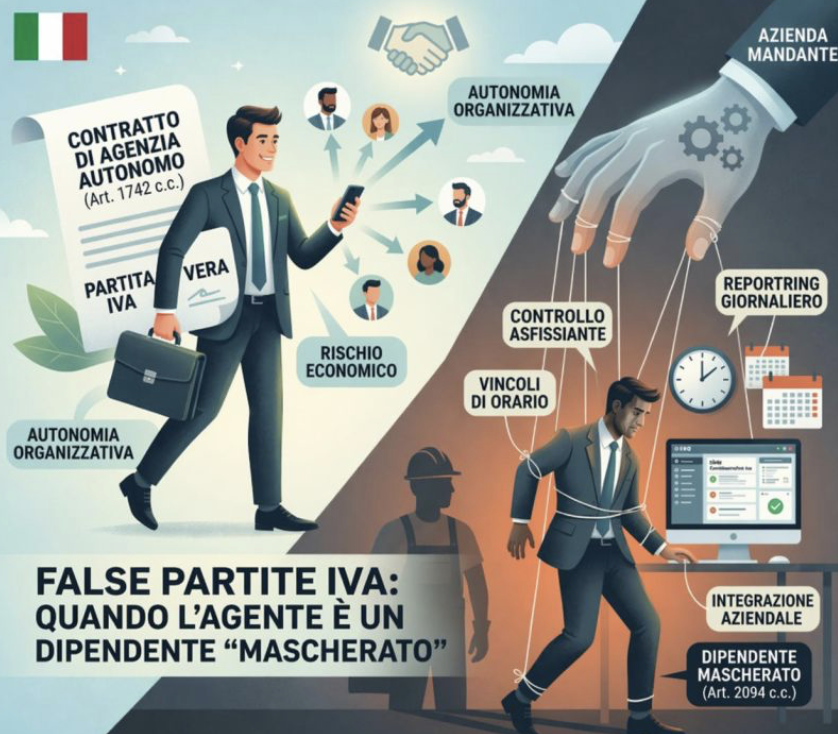 tredicesima, del TFR (trattamento di fine rapporto) e delle indennità per ferie o permessi non goduti
Quando il giudice o l’Ispettorato del Lavoro riconoscono la natura subordinata del rapporto, il lavoratore ottiene retroattivamente i diritti tipici del dipendente: la differenza tra quanto percepito come finto autonomo e quanto avrebbe dovuto guadagnare in base al Contratto Collettivo Nazionale di Lavoro (CCNL) di riferimento per la stessa mansione; il pagamento del TFR (Trattamento Fine Rapporto) maturato durante gli anni di lavoro; le somme corrispondenti ai giorni di riposo non retribuiti o non goduti; il versamento da parte del datore di lavoro dei contributi mancanti all’INPS (regolarizzazione della posizione previdenziale); eventuali risarcimenti per ferie non godute o per la mancanza di tutele in caso di malattia e infortunio, qualora ne ricorrano i presupposti.
Notizie correlate:
L’informatore è commerciale o scientifico? La Corte di Giustizia Europea fa chiarezza
Comunicato FIARC. Questione silenti: dalla fondazione ENASARCO una prima importante risposta
Nota 2
On. Avv. Walter Rizzetto: «Come legale, in questo contesto, non posso esimermi dal ribadire che occorrono provvedimenti legislativi (per la restituzione dei contributi versati o per consentire, come tutte le altre casse, il cumulo e/o la totalizzazione e/o la ricongiunzione o per consentire di versare contributi volontari per raggiungere i 20 anni anche dopo 2 anni dalla cessazione dell’attività) e, contestualmente, avviare azioni giudiziarie per accertare l’incostituzionalità delle norme in questione e, conseguentemente, denunciare la Fondazione Enasarco per appropriazione indebita ex art. 646 del codice penale.»